Ramify : la banque privée digitale des fondateurs et profils Tech (jusqu’à 2M€, 12% de perf)
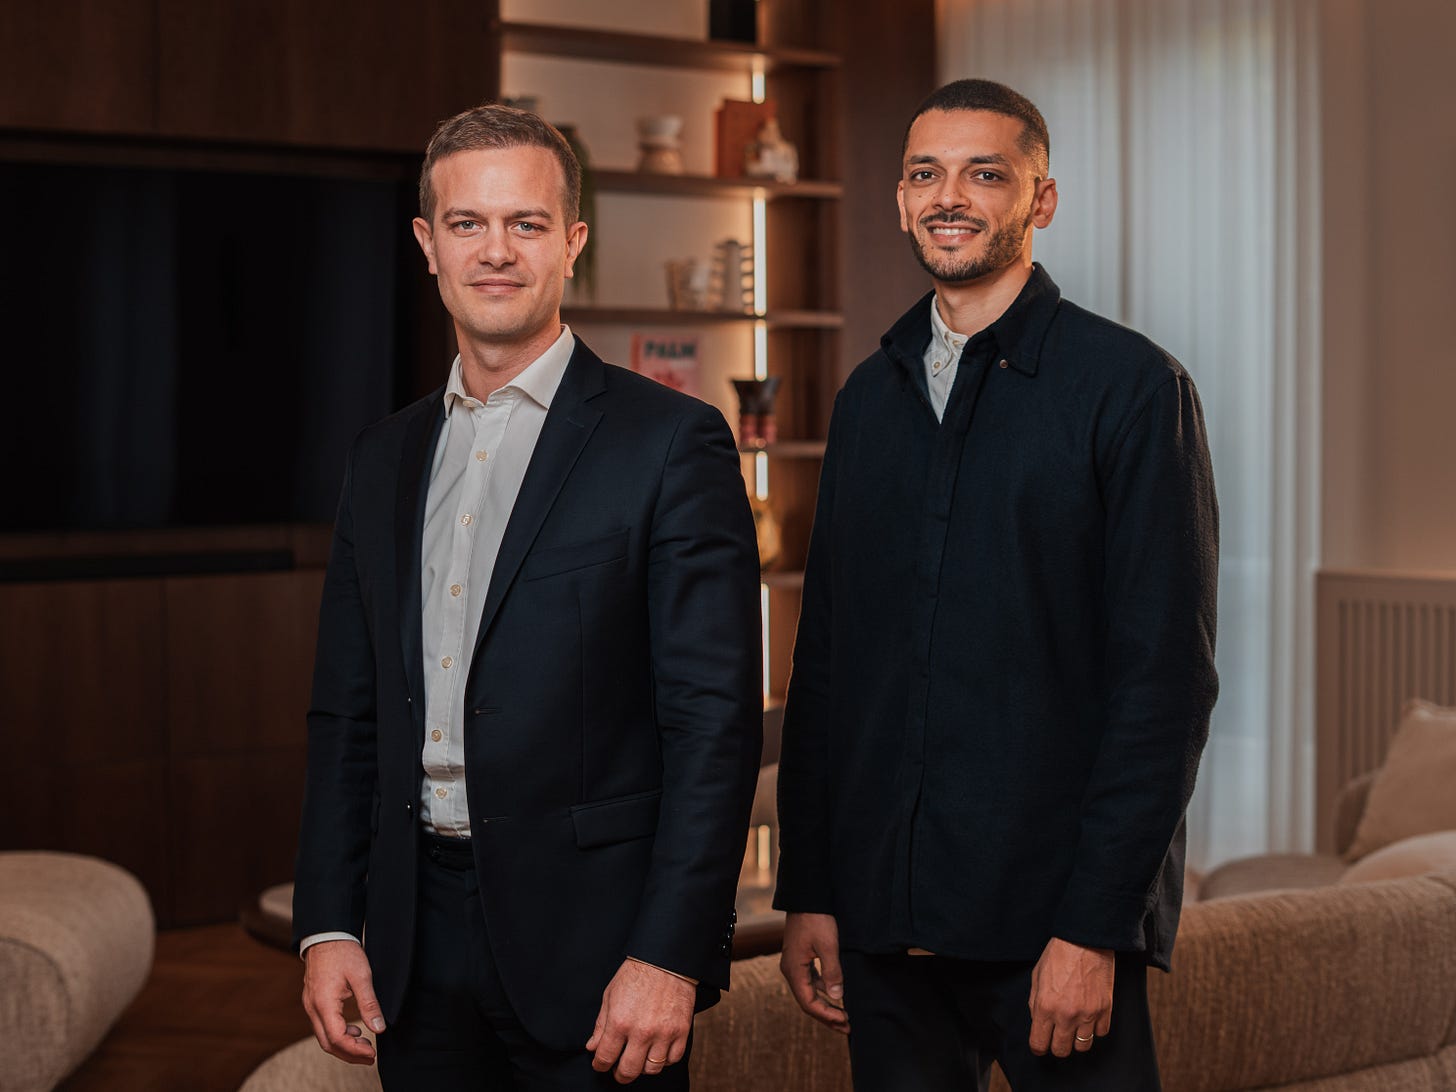
Samy Ouardini, co-fondateur de Ramify (+ 6 mois de frais de gestion offerts 🎁)
Bienvenue dans cette 118ème édition de Super Biens, le seul média 100% PropTech & FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Édition proposée par Podium Content, agence de content SEO premium spécialisée PropTech & FinTech.
Depuis 5 ans, nous aidons des scale-ups à construire une autorité durable grâce à des contenus sur-mesure, pensés pour :
Dominer Google
Incarner LA référence des LLM (Gemini, GPT, etc.)
Convertir le trafic en business
Nos contenus sont humains, stratégiques, et conçus comme de vrais actifs de marque.
Échangez avec moi et profitez d’un contenu d’essai offert.

À découvrir dans cette édition :
🚀 Ramify cible le segment délaissé des 100k€ – 2M€ avec une approche 100% digitale + conseiller dédié
📊 10 000 clients, +12% de performance annuelle depuis 4 ans, encours x8 depuis 2024 : une traction déjà massive sur un marché ultra conservateur
💡 « Le digital sert l’humain, pas l’inverse » : 0% d’administratif, 100% du temps conseiller dédié au client
🧠 ETF, private equity, crypto, immobilier… une plateforme qui combine toutes les classes d’actifs vs les acteurs mono-produit
🎯 Vision : devenir le “Qonto de la banque privée” et s’imposer comme réflexe n°1 pour les investisseurs exigeants
+ offre spéciale accessible uniquement aux abonnés Super Biens :
🎁 6 mois de frais de gestion Ramify offerts.
Rendez-vous en fin d’interview pour y accéder.
Hello Samy, peux-tu nous présenter ton parcours ?
Hello Léo-Pol ! Avant de me présenter, je te remercie pour cette interview.
Je suis Samy Ouardini, j’ai 35 ans, je suis marié et j’ai une petite fille. J’ai grandi au Maroc et j’y ai suivi toute ma scolarité jusqu’au lycée, avant de venir en France pour faire une prépa et mon école d’ingénieur.
Après l’école, j’ai expérimenté plusieurs métiers avant de rejoindre le monde de la finance au sens large, au sein du cabinet de conseil en stratégie américain spécialisé dans les services financiers, Oliver Wyman. Là-bas, je n’ai pas géré de portefeuille ou investi à proprement parler, mais j’ai travaillé dans la practice asset and wealth management : j’accompagnais des fonds de private equity sur des opérations de rachat, d’augmentation de capital ou d’investissement dans des groupes de banques privées, des gros CGP ou des gros assureurs. Ça m’a permis de voir comment ces acteurs fonctionnent de l’intérieur, et c’est aussi ce qui a nourri le projet de Ramify et motivé son lancement.
La genèse et la mission de Ramify ?
Ramify est née à la fois d’un concours de circonstances et d’une expertise construite dans le temps.
Un concours de circonstances d’abord, parce que ni Olivier, mon associé, ni moi n’avions prévu d’entreprendre ensemble. On se connaissait depuis longtemps, on a le même background académique, mais on a suivi des chemins très différents après notre diplôme. Lui est parti à New York pendant plusieurs années en tant que gérant de portefeuille et gérant de fonds chez Goldman Sachs. Et moi, je travaillais chez Oliver Wyman, avec dans la tête une hard deadline : je quitterai le monde du conseil avant 30 ans pour entreprendre ; ce que j’ai fait juste avant le Covid. Par complet hasard, ça a coïncidé avec le retour d’Olivier en France, pour se rapprocher de sa famille. On s’est donc retrouvés sans se concerter tous les deux à la même période sans next plan, mais en partageant une envie commune de nous lancer dans l’entrepreneuriat.
Et c’est là qu’entrent en jeu nos expertises respectives ! En discutant, on a rapidement vu qu’on était complémentaire : lui avait la capacité de gérer concrètement l’argent des gens (il avait fait ses classes dans une très bonne maison), quand moi, j’avais vu de l’intérieur les faiblesses de cette industrie. C’était donc l’association idéale pour adresser un marché précis et négligé par les acteurs traditionnels.
Vous vous placez comme une ‘alternative digitale à la banque privée’, qu’est-ce que cela implique ?
Pour comprendre notre positionnement, il faut d’abord comprendre comment les banques, notamment privées, découpent le marché :
le retail pour les patrimoines en dessous de 100 000 € ;
la gestion privée pour le milieu de gamme (de 100 000 € à 1-2 millions d’€) ;
la gestion de fortune pour les patrimoines supérieurs à 2 millions d’€.
Ce qu’il faut savoir, c’est que, contre intuitivement, le segment le moins rentable et le plus challengé pour les banques est celui de la gestion privée. Contrairement à la gestion de fortune, les clients en gestion privée n’ont pas assez de patrimoine pour assurer une rémunération confortable aux banquiers, via les frais en pourcentage d’encours. Ce qui fait qu’elles confient souvent leur gestion à des profils juniors qui leur proposent des offres plus chères.
Or, ce type de clientèle est suffisamment éduqué pour se renseigner ailleurs et challenger la banque. D’autant plus que les sommes investies représentent souvent les économies d’une vie, ce qui a été épargné en vue de la retraite ou d’une transmission à ses enfants. Bref, il y a un mismatch structurel entre les attentes de ce ”milieu de gamme” et ce que proposent les acteurs traditionnels.
C’est précisément pour combler cette brèche qu’on a créé une banque privée qui s’adresse by design à cette typologie de clients. Et quand on dit qu’on est une alternative digitale à la banque privée, on entend prendre les bons côtés du digital (expérience léchée, dématérialisation complète, plus d’efficacité, moins cher) sans sacrifier les bons côtés de la banque privée : l’expertise, l’ingénierie patrimoniale, l’accompagnement fiscal. Chez nous, chaque client a son conseiller dédié, disponible, joignable via son agenda à tout moment.
Place de la tech VS humain ?
Pour nous, le digital sert l’humain et non l’inverse. Grâce au digital, à l’automatisation et à l’IA, on va d’abord améliorer l’expérience client :
pas de signature papier,
un accès en temps réel à ses positions,
une comparaison des produits,
une interaction avec nos contenus, etc.
Ensuite, et c’est sans doute le plus structurant, le digital va nous permettre de maximiser la productivité de nos équipes opérationnelles et de nos conseillers. Contrairement à un conseiller en gestion de patrimoine (CGP) classique, qui passe entre 60 et 70 % de son temps sur de l’administratif, nos conseillers vont avoir les outils pour passer 100 % de leur temps à répondre aux clients. Le reste ( compliance, conformité, back-office, middle-office, reporting) va être automatisé. C’est ce qui nous permet de multiplier par cinq la productivité de chaque conseiller, et d’arriver à des ratios qu’une banque privée classique jugerait tout simplement inconcevables.
Vous avez des produits très différents, de l’ETF au Private Equity. Comment combinez-vous tout cela ?
C’est effectivement un de nos points différenciant par rapport aux nouveaux acteurs de l’investissement en ligne, et l’une de nos propositions de valeur en tant que banque privée. De mon expérience en cabinet conseil, j’ai compris une chose : le vrai travail du CGP, c’est d’être en capacité de répondre à une question simple et très complexe à la fois : “J’ai 200 000 euros, qu’est-ce que j’en fais ?”.
Contrairement à ce que pensent beaucoup d’acteurs du secteur (par exemple, les acteurs de l’ETF), vendre un monoproduit n’est pas du tout en phase avec les attentes de ces investisseurs. C’est la raison pour laquelle on a décidé dès le départ de combiner actions, obligations, immobilier, produits structurés, art, crypto, private equity, produits cash, Crédit Lombard. Comme tous les produits ne sont pas adaptés à toutes les situations, on a parallèlement développé une équipe de recherche en interne, pilotée par Olivier, qui crée des modèles de construction de portefeuille. Cela nous permet d’aller piocher dans l’ensemble des actifs disponibles pour constituer le portefeuille le plus diversifié et le plus résilient possible en fonction du profil, des objectifs de chaque client, de sa tolérance au risque et de son horizon d’investissement.
Sur le private equity précisément, comme le rendre accessible sans sacrifier performance et risque ?
C’est vrai que sur le private equity, il y a un sujet d’accès. Les très bons fonds sont réservés aux tickets à 100 000 € minimum mais on peut trouver des choses intéressantes à partir de 10 000 ou 20 000 €. En dessous, on a un empilement de frais qui finit par neutraliser tout l’intérêt du private equity.
Cela dit, comme nos clients cherchent les portefeuilles les plus résilients sur le long terme, et pas nécessairement le rendement maximum à tout prix, ce sont des options qu’on ne s’interdit pas. En tant qu’intermédiaire, on sonde donc tous les asset managers, tous les fonds de private equity, on étudie leurs offres, on fait nos due diligences en interne, et ensuite on intègre ou non dans nos modèles.
Quels frais ?
Notre rémunération repose sur un modèle d’AUM fees classique (pourcentage des encours gérés), ce qui est classique pour une banque privée. En revanche, notre positionnement systématique sur les solutions les moins chères du marché nous distingue des autres acteurs, et on n’applique ni frais d’entrée, ni frais de sortie, ni frais d’arbitrage. Ce qui nous permet d’être alignés financièrement avec les acteurs digitaux de référence, sur l’assurance-vie en gestion pilotée (Yomoni, etc.), sur tous les fonds de private equity, sur tous les fonds actions, etc.
Cela fait partie de notre promesse : on offre tout ce qu’apporte le digital, c’est-à-dire la transparence, les frais réduits, l’expérience soignée, en y ajoutant la valeur d’une banque privée, c’est-à-dire un conseiller dédié et une équipe de recherche maison.
Les profils que vous accompagnez le mieux ?
On a trois offres distinctes pour accompagner les profils les plus représentatifs de nos clients :
l’offre Premier, qui représente 20% de notre business, prisé par les investisseurs de 40 ans, investissant en moyenne entre 35 000 et 40 000 euros :
accessible à partir de 1 000€
un conseiller non dédié (en revanche, il y aura toujours un conseiller disponible pour répondre aux questions)
un accès à les tous les produits, à l’exception de ceux qui ont des minimums d’investissement élevés comme le crédit lombard ou certains fonds de private equity à 100 000 euros de ticket minimum.
l’offre Black, qui représente 65% de notre business, et qui parle prioritairement aux investisseurs d’environ 50 ans, investissant en moyenne 350 000 euros.
accessible à partir de 100 000€,
un conseiller dédié,
un accès à tous les produits.
l’offre Obsidian, qui représente 15 % de notre business, toujours avec des clients d’environ 50 ans et dont la moyenne des portefeuilles est de l’ordre de 1,8 à 2 millions d’euros.
accessible à partir d’1M€,
un conseiller dédié + relation prioritaire + suivi renforcé,
un accès à tous les produits + accès en avant-première aux nouveaux fonds.
À côté de ces profils types, on observe l’arrivée de plus en plus de jeunes de la tech, des fondateurs qui ont réalisé des exits partiels et qui ont un cash-out de 600 000€ à investir par exemple. Ils sont typiquement notre cible : des investisseurs pas suffisamment riches pour intéresser les grandes banques privées, mais ayant suffisamment de surface financière pour être exigeants sur la réactivité et sur l’expérience. Et surtout qui cherchent à être conseillés par des personnes qui les comprennent pour investir intelligemment et sécuriser leurs placements.
Comment gagnez-vous la confiance d’entrepreneurs déjà bien conseillés ?
Ce qui joue en notre faveur, c’est notre combinaison d’expertise financière et patrimoniale et d’expérience digitale. Quand un entrepreneur de la tech vient nous voir, il retrouve une expérience qui ressemble à l’univers : tout peut être fait de manière dématérialisée et fluide, on ne te demande pas de reparapher toutes les pages papiers d’un contrat (comme cela a pu m’arriver dans une grande banque française, c’est encore le cas dans beaucoup d’institutions qui ont du mal à évoluer sur ces sujets…). Ça compte beaucoup. En plus de cela, Olivier et moi partageons une proximité de parcours avec ces fondateurs : on sort d’une série A, on prépare une série B… on passe par les mêmes étapes qu’eux. C’est une réalité qu’un CGP classique ne pourra pas connaître.
4 chiffres sur votre activité ?
Bientôt 10 000 clients.
Plus de 12 % de performance sur les quatre dernières années (ce qui nous place numéro un par rapport à nos concurrents)
Une multiplication par 8 des encours depuis notre série A en 2024 (on atteindra certainement une multiplication par 10 entre la série A et la série B)
Cinq conseillers (ce qui nous place autour de 1 500 clients par conseiller “augmenté”, alors que dans une banque classique, le ratio est de 100 à 150 clients par conseiller). Un chiffre possible grâce à 100% du temps dédié aux clients et 0% à l’administratif.
En revanche, on ne communique jamais sur nos encours sous gestion, héritage de Goldman Sachs oblige (rires) !
Challenge actuel ?
Gagner la confiance des clients par notre image de marque. Certes, nous sommes une start-up, mais dans la tête des gens, Ramify doit rimer avec maison de confiance, irréprochable question service. Notre objectif à terme, c’est d’être le Qonto de la banque privée.
Pour cela, on construit depuis le début une stratégie de marque très précise, qu’on appelle “act small, talk big” :
1/ On cherche à être présents là où notre client cible regarde (Le Figaro, Le Particulier, les classements des meilleures PVR), pas sur les concours start-up ou FinTech.
2/ Notre stratégie de contenu suit la même logique : une équipe de recherche spécialisée produit le contenu. Ce contenu expert (où on parle de nos propres indices, de nos propres papiers de recherche) alimente ensuite tous les départements : webinars, communiqués de presse, articles, etc.
3/ On crée des associations de marque et des événements avec des partenaires premium, tels que Goldman Sachs.
On s’est lancé dans le sponsoring de l’Ironman, qui parle à notre persona (35 à 50 ans, qui habitent en ville, qui ont de bonnes positions). On a par exemple sponsorisé Marjolaine, championne française d’Ironman, et on travaille avec plusieurs créateurs de contenu autour de cette campagne.
Vision à 3 ans ?
Comme je te le disais, notre vision à trois ans, c’est d’être considéré comme l’alternative digitale numéro un à la banque privée. D’ici trois ans, on veut que lorsque quelqu’un cherche une banque privée, Ramify soit dans sa liste de départ : tous les investisseurs concernés doivent savoir qu’on existe, doivent nous considérer au 1er plan, nous choisir parce qu’ils veulent une expérience plus digitale que traditionnelle.
Je veux qu’il y ait un réflexe Ramify dans le monde de la banque privée.
Vos principes piliers ?
On a quatre piliers très clairs :
l’extreme ownership, qui vient de notre passage tous les deux dans des boîtes qui recrutaient peu, payaient bien, mais qui en contrepartie attendait que tu assumes tes responsabilités. Chez nous, que tu sois stagiaire ou C-level, tu as toujours un périmètre dont tu es propriétaire. Quand ça se passe bien, c’est toi. Quand ça se passe mal, c’est toi aussi.
le “contribute through output” : on considère qu’une seule idée qui sort de terre vaut beaucoup mieux que 1 000 qui restent à l’état de concept. Dès que quelqu’un rejoint Ramify, il est mis sur un projet. Pas de phase d’observation, pas de “deux semaines en shadow”. On veut que “l’action précède la stratégie” ; ou plus précisément que “l’action mesurable précède la stratégie”, pour satisfaire mon côté ingé !
le “pragmatize through data” : on ne parle pas que de roadmap, on parle de résultats, de données mesurables. Tous les départements ont ainsi leur “monthly data”, même ceux qui ne pensaient pas en avoir besoin.
le “enjoy doing hard things” : dans notre métier, gagner la confiance des clients est difficile, un scandale peut tout faire tomber. En plus, on travaille avec des acteurs institutionnels qui peuvent nous exclure de leur roadmap si ça les arrange. Cette formule, c’est notre façon d’assumer cette réalité, et d’en faire quelque chose de positif.
Une anecdote sur Ramify ?
Au démarrage, on a eu une chance folle ! Dans notre métier, tout dépend d’assureurs comme Generali ou Spirica. Sans eux, pas d’assurance-vie, pas de PER. Quand on les a approchés en 2021, ils nous ont annoncé deux ans et demi de délai ! Pour une jeune boîte qui pitche son MVP aux investisseurs, ça sonnait comme une sentence.
Très rapidement ensuite, on a rencontré Apicil, qui cherchait justement des partenaires digitaux. Leur responsable de partenariats a aimé le projet, et quand on lui a dit qu’on pensait pouvoir sortir les deux produits en trois mois, il a simplement répondu : “Si vous pensez pouvoir le faire, pourquoi pas”. Et c’est comme ça qu’on a lancé Ramify en quatre mois !
Quelle idée reçue sur l’investissement voudrais-tu casser ?
Aujourd’hui, on assiste à une démocratisation du savoir sur l’investissement et c’est une bonne chose que les contenus se multiplient, que les gens s’y intéressent. Le revers de la médaille, c’est qu’une minorité très bruyante laisse croire que quelle que soit la somme, on peut gérer tous ses investissements soi-même, de manière optimale. Il suffirait de passer quelques heures sur Bloomberg pour battre le marché… Or l’investissement, ce n’est pas rocket science certes mais c’est beaucoup de temps et une vraie expertise à construire, surtout quand les montants montent et que s’ajoutent les sujets de fiscalité, de diversification ou de transmission.
Vous faire accompagner, ce n’est pas un aveu d’incompétence, c’est reconnaître que votre temps a de la valeur, et que les bonnes décisions financières s’inscrivent dans la durée. C’est exactement pour ça que Ramify existe !
Intéressé.e par les services de Ramify ? Profitez d’une offre spéciale :
🎁 6 mois de frais de gestion Ramify offerts via ce lien.
Cette offre n’est pas affiliée, Super Biens n’y gagne rien.