Karmen : 9M€ pour révolutionner le financement court terme des TPE/PME !
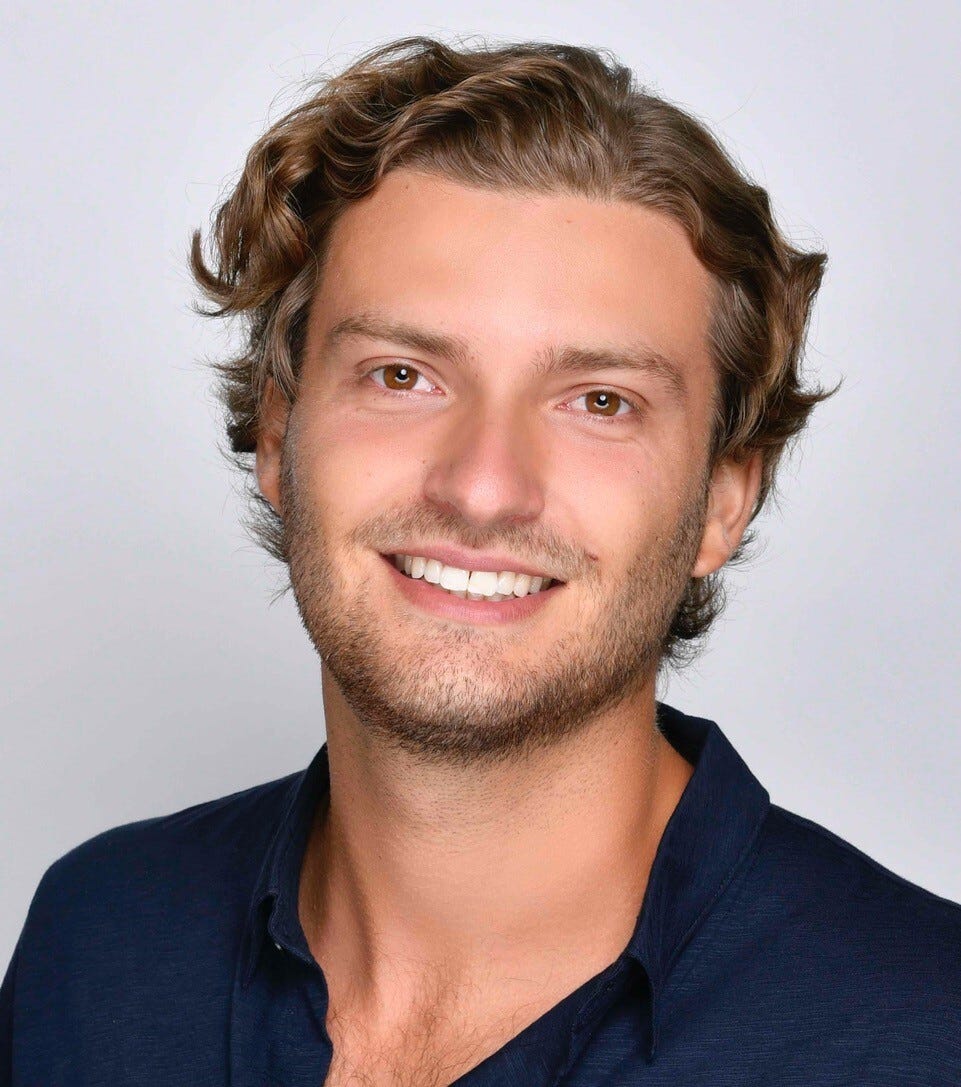
Gabriel Thierry, CEO de Karmen
Bienvenue dans Super Biens, le seul média 100% PropTech et FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Cette édition est proposée par Podium Content :
Depuis plus de 5 ans, notre agence accompagne les leaders du secteur Immobilier / PropTech et Finance / FinTech.
Nous créons des contenus de marque qui engagent et convertissent via :
👉 SEO
👉 GEO
Ils nous font confiance :
🤝 Nexity, Crédit Agricole, Nalo, Malakoff Humanis, Anaxago, Floa Bank, Inter Invest, Empruntis, April, Mon Petit Placement, etc.
Nos contenus sont humains-first et le resteront.
Échangez avec moi et profitez d’un contenu d’essai offert.

Gabriel Thierry, CEO de Karmen.
Hello Gabriel, peux-tu nous présenter ton parcours ?
Je suis l'un des trois cofondateurs et le CEO de Karmen. Avant de lancer Karmen, j'ai évolué aux États-Unis où j'ai fait mes études et commencé ma carrière dans l'investissement non coté, d'abord en private equity puis en venture capital.
La mission de Karmen ?
La mission de Karmen est simple : démocratiser l'accès au financement court terme pour les TPE et PME.
On est né d’un constat assez flagrant : une entreprise sur quatre fait faillite à cause de problèmes de BFR ou de délais de paiement. Pourquoi ? Parce que les acteurs traditionnels du financement ont notamment du mal à répondre à ces problématiques ponctuelles. Concrètement, lorsqu'une entreprise sollicite une banque pour un crédit, elle est confrontée à une procédure chronophage et manuelle, basée sur des états financiers annuels comme les liasses fiscales ou les bilans. Ces documents donnent une image statique de la performance de l'entreprise, ce qui fonctionne bien pour les structures établies, mais moins pour les petites organisations où le bilan peut vite devenir obsolète.
Avec Karmen, on va prendre le contre-pied de cette approche et, au contraire, apporter une solution de financement moderne, flexible et adaptée aux besoins des TPE et PME. On prend le parti d’exploiter les nouvelles technologies, telles que l'open banking et les API, pour collecter des données en temps réel. On va par exemple se connecter en lecture seule aux comptes bancaires de l'entreprise. Cela nous permet d'avoir une vision granulaire bien supérieure et bien plus précise de sa performance financière et opérationnelle qu’avec l'approche traditionnelle. Et cela va nous permettre de répondre plus facilement aux besoins ponctuels de cette typologie d’entreprises.
Pour quels types de financements ?
Aujourd'hui, les entreprises nous sollicitent pour trois principaux cas d'utilisation :
Le financement du BFR : les entreprises cherchant à financer le décalage entre leurs encaissements et le paiement de leurs fournisseurs, une problématique qui s’est accentuée en 2024 avec des délais de paiement allongés et des fournisseurs de plus en plus exigeants.
Le financement des stocks et de l'inventaire.
Le financement des factures, avec notre verticale Karmen Factor.
Comment êtes-vous arrivé à ce marketfit ?
C'est un mélange de plusieurs éléments. Le premier, c’est que nous avions observé ces tendances aux États-Unis - mon associé y ayant lui aussi passé du temps. Lorsqu’on est rentré en France, on avait tous les deux une forte envie d'entreprendre et je voyais beaucoup de potentiel en France autour de cette problématique, qui nous tenait en plus à cœur.
Ensuite, en confrontant cette intuition à la réalité du marché français, nous avons constaté qu'il y avait énormément de problématiques d'accès au financement pour les petites structures. Les grandes et moyennes entreprises sont bien accompagnées par les banques, qui font un excellent travail, mais dès que l'on entre dans la catégorie des petites structures, tout devient beaucoup plus compliqué, incertain et moins transparent.
Le positionnement de Karmen par rapport à d'autres concurrents ?
Notre positionnement est à la fois similaire et différent. Similaire parce que, comme toutes les FinTech qui prêtent de l’argent, notre finalité, c’est que nos clients aient le plus d’euros possible sur leurs comptes ! Et différent parce que nos méthodes de distribution et le type d'entreprises que nous accompagnons se distinguent des autres.
Chez Karmen par exemple, nous distribuons nos solutions en direct et en indirect. En direct, comme une banque traditionnelle, on va aller chercher des clients et on va les laisser venir à nous. Mais notre originalité vient de la distribution indirecte, en intégrant nativement notre API dans d'autres logiciels et solutions utilisés par les TPE et PME, comme des outils de facturation, de comptabilité et des ERP. Bref, on va être distribués par les prestataires qui équipent nos cibles !
Cela dit, on ne se place pas en opposition aux acteurs traditionnels du financement mais plutôt en complémentarité. On vient apporter une solution là où elles ne le font pas ou pas assez bien, notamment en termes de rapidité et de financement à court terme. Les banques financent très bien le long terme et nous n'avons pas vocation à le faire mieux qu'elles. En revanche, elles ont plus de mal à financer le court terme en raison de leur distribution, de leur rapidité et de leur technologie. C'est sur ce segment que les TPE et PME viennent nous solliciter.
Votre business model ?
Notre business model est similaire à celui d'une banque. Nous empruntons de l'argent et le prêtons ensuite, en générant une marge sur ce capital… car chaque financement comporte forcément un risque ! Grâce à notre technologie, on arrive à le réduire et à le contrôler au maximum. C’est d’ailleurs ce qui fait que nous sommes capables aujourd'hui de financer et d'accompagner des TPE/PME qui ne le sont pas ou mal par les acteurs traditionnels. Il reste qu’on ne peut pas le supprimer complètement, ce qui explique la déduction d’une prime de risque.
Votre stratégie d’acquisition ?
Comme je te le disais, la spécificité de Karmen, c’est qu’on a une double approche d'acquisition.
D'une part, on a construit une marque forte, bien établie et reconnue sur le marché : c’est notre principal vecteur d’acquisition directe. Les gens savent que nous existons et que nous proposons des solutions concrètes.
À côté de cette stratégie classique, on développe de plus en plus notre stratégie de distribution indirecte. Nous intégrons nativement notre API dans d'autres solutions, qui deviennent alors prescripteurs de nos financements.
Un exemple marquant est notre intégration avec Qonto, la plus grande néobanque française, qui s'est associée à Karmen en marque grise. Concrètement, au lieu de passer par un banquier, qui peut avoir des disponibilités variables et une bande passante limitée, les entreprises clientes de Qonto passent par notre solution embarquée et peuvent obtenir une réponse d'éligibilité en quelques minutes. Cela leur donne une visibilité et une certitude rapide sur leur capacité à obtenir un financement et sur les conditions associées. Pour information, les fonds sont disponibles sous 24 à 48 heures une fois le dossier validé et l'offre de financement acceptée par le dirigeant.
Nous répliquons cette approche non seulement avec des néobanques, mais aussi avec des logiciels de facturation et de comptabilité… en fait toute la stack financière que les TPE et PME intègrent de plus en plus. Et l’impact au niveau de notre acquisition est donc exponentiel. Dès qu’un partenaire fait l'acquisition d’un client, cela se traduit par une augmentation des demandes de financement chez nous.
4 chiffres sur votre activité ?
Un taux de récurrence de plus de 80%, ce qui signifie que plus de 4 clients ayant utilisé la solution Karmen pour financer leur activité ou leur BFR sur 5 prennent des financements additionnels. Cela démontre la valeur ajoutée de notre solution et notre capacité à accompagner les entreprises sur la durée. Certaines ont doublé, triplé ou même quadruplé leur chiffre d'affaires grâce, en partie, à notre soutien financier.
Une nouvelle ligne de financement de 100 millions d'euros, levée récemment et annoncée cet été auprès de nos partenaires financiers, grâce à laquelle on va pouvoir accompagner davantage d'entreprises et répondre à la forte demande du marché, notamment en période de grande incertitude politique et macroéconomique.
71% de nos financements vont à des entreprises en région. Historiquement, nous sommes basés en Île-de-France mais nous avons réussi à démocratiser notre solution à l'échelle nationale et régionale, ce qui est une grande fierté pour nous.
L’accompagnement d’entreprises dont le CA varie entre 300 000 euros et 160 millions de chiffre d'affaires annuel, ce qui prouve la versatilité, la pertinence et la flexibilité de nos solutions, adaptées aussi bien aux petites structures en croissance qu'aux entreprises plus matures et développées.
Le challenge des 3 prochains mois ?
Nous avons mobilisé en fin d’année dernière une levée de fonds de 9 millions d'euros auprès de différents investisseurs financiers (Seventure Partners, un fonds de capital risque affilié au groupe BPCE, la Financière Arbevel et Bpifrance).
Ce qui va nous permettre de répondre à encore plus de sollicitations des dirigeants, notamment en continuant à développer notre technologie. Nous visons entre 1000 et 2000 financements déployés en 2025. Pour cela, on travaille sur l'amélioration de nos modèles de risque, on y intègre beaucoup d'IA, de modèles algorithmiques et de LLM pour pousser notre compréhension de la performance des entreprises et avoir une analyse de plus en plus technique.
Comment tu vois Karmen dans 3 ans ?
Dans trois ans, on veut être perçu comme LA boîte à outils de financement pour les TPE et PME. Contrairement à pas mal de fintechs, qui se concentrent sur un produit unique, on veut développer une gamme étendue de produits de financement. On a déjà des produits de financement de BFR, tels que Karmen Loan, des produits d'affacturage, tels que Karmen Factor. On va donc continuer de développer d'autres produits de financements du poste client et fournisseur qu'on va commercialiser en 2025.
On prévoit également d'exporter notre solution à l'étranger, notamment en Europe du Sud et au Benelux.
Une anecdote sur Karmen ?
Le nom "Karmen" est souvent source de curiosité ! Je me rappelle que lorsque nous pitchions l'idée de notre boîte, les gens s'interrogeaient - pourquoi “Karmen” avec un “K” ? - mais ils le retenaient, bien plus que de nos prénoms d’ailleurs (rires) ! Et surtout, ils retenaient que Karmen portait une promesse intéressante. C’était une prise de risque de choisir un nom aussi décalé et unique, parce que les noms dans la fintech étaient assez lisses, assez homogènes… mais aussi se confondaient facilement. Finalement, ce nom est devenu une partie intégrale de notre image de marque et de notre positionnement. On a gardé ce nom historique, ce qui est rare, et on est assez fiers de ça.
Une grosse opportunité sous-exploitée dans le marché immobilier en France selon toi ?
Dans un secteur secteur adjacent au nôtre, on remarque qu'il y a encore énormément de progrès et d'investissements à réaliser dans l'analyse des risques pour les TPE et PME. Contrairement aux particuliers, où les solutions d'open banking sont bien développées, le segment des entreprises est beaucoup moins avancé. Sans doute parce qu’il est plus difficile de catégoriser les professionnels, ils sont plus hétérogènes que les particuliers, leurs comportements dépendent du secteur, de l'activité, de l'emplacement, des services ou des biens qu'elles vendent et commercialisent... Du coup, les algorithmes peinent plus à fonctionner efficacement.
Cela dit, avec les technologies émergentes, on peut être plus exigeant dans ce type d'analyse. On regrette donc qu’il n'y ait pas de prestataires ni de solutions à disposition pour nous aider à sélectionner les entreprises. La réalité, c’est que nous devons tout développer en interne. C'est un processus difficile et coûteux, même si cela nous permet aussi de prendre des décisions pleinement conscientes. On espère qu’on verra émerger des tendances intéressantes dans les prochaines années !
Le mantra qui te met Super biens ?
Avec mes associés, nous avons toujours été alignés sur le fait d'offrir le plus de responsabilités possibles à nos salariés. Nous avons une culture de management très plate, avec peu de micro-management et de réunions. C’était un pari assez risqué au démarrage d’une boîte, mais on tenait à avancer dans une confiance totale avec notre équipe. Et cela a été la meilleure décision que nous ayons prise ! Aujourd'hui, notre équipe est motivée et épanouie, elle est engagée et concernée, elle sait prendre elle-même ses décisions et poursuivre les bons objectifs, qu’elle éclate d’ailleurs. Et c’est vraiment le type de culture qu'on veut continuer de développer.
Autre chose que tu aimerais me partager avant de terminer l’interview ?
Un conseil pour les dirigeants et directeurs financiers : anticipez vos besoins de financement ! Nous remarquons que les dirigeants qui anticipent leurs problématiques de cash et de trésorerie réussissent le mieux.
Il n’est pas rare de voir des dirigeants taper à notre porte pour un financement d’urgence alors qu’il est déjà trop tard, quand l'entreprise est trop en difficulté pour qu’une solution comme la nôtre soit pertinente. Inversement, certains dirigeants et directeurs financiers anticipent à 3, 6, 9, 12 mois de potentielles difficultés et trouvent dans nos solutions les options qui leur permettent de passer le cap et de construire de réelles success stores.
Dans un contexte politique et macro de plus en plus incertain et difficile pour les dirigeants du TPE/PME, on veut apporter notre pierre à l'édifice et venir en soutien mais pour cela, on a besoin qu’elles anticipent au maximum leurs besoins de financement.
Intéressé.e par les financements proposés par Karmen ? Profitez de -10% sur les frais du 1er financement signé avec Karmen en utilisant ce lien.