Caravel : le “Alan de la retraite” (148k clients, +66% en 2025)
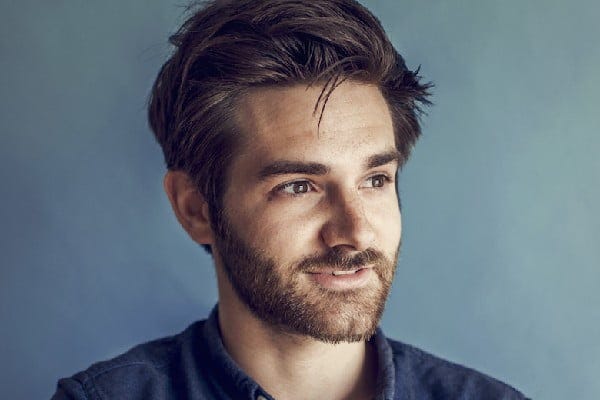
Olivier Rull, CEO de Caravel
Bienvenue dans cette 119ème édition de Super Biens, le seul média 100% PropTech & FinTech en France. Interview d’un.e CEO, 1 mercredi sur 2.

Ce numéro vous est proposé par Podium Content.
Experts SEO des scale-ups PropTech & FinTech depuis 5 ans, nous transformons votre expertise en autorité durable. Nos contenus humains sont conçus pour :
Dominer Google et les LLM (Gemini, GPT, etc.)
Établir votre marque comme la référence absolue de votre secteur
Transformer vos lecteurs en leads business
Considérez votre contenu comme un actif, pas comme une dépense.
Échangez avec moi et profitez d’un contenu d’essai offert.
À découvrir dans cette édition :
🚀 De la faillite avec une 1ère boîte à une fintech en hypercroissance (+66 % en 2025)
💡 Caravel : un “Alan de la retraite” qui casse les codes avec 1,38 % de frais (vs 3,25 % en France)
📊 4,8 Md€ d’encours, 148 000 clients, rentabilité annuelle de 7,3 % pour leurs clients
🧠 “2 % de frais en plus, c’est jusqu’à 30 % de performance en moins sur 10 ans”
🔭 Objectif : devenir LA référence de la retraite en ligne en Europe dans les 3 ans
Hello Olivier, peux-tu nous présenter ton parcours ?
Hello Léo-Pol. Je suis ravi de ton invitation, merci ! En quelques mots, j’ai grandi à Vichy, j’ai fait une prépa à Lyon puis l’école de commerce à Rouen. Pendant mes études, j’étais très attiré par le financement d’entreprise et le private equity, raison pour laquelle j’ai réalisé la plupart de mes stages en banque d’investissement et en audit. Du moins, jusqu’à mon stage chez Doctolib, où j’ai adoré le côté opérationnel et où j’ai été très inspiré par mon maître de stage qui était COO à l’époque.
À la sortie de l’école, j’ai donc créé ma première boîte : Domos Kit, une plateforme qui aidait les particuliers à déménager et à changer tous leurs contrats (assurance habitation, électricité, gaz, box internet, téléphonie mobile). Malheureusement, le modèle économique n’était pas formidable et on n’a jamais été rentable. On a fait faillite au bout de 3 ans et demi.
J’ai ensuite fait un passage dans le secteur de la mobilité, en tant que General Manager France pour TIER Mobility, la boîte qui a gagné l’appel d’offres pour le déploiement des trottinettes électriques en libre-service à Paris.
En 2020, avec l’arrivée du Covid, j’ai pris le temps de réfléchir à ce que j’allais faire par la suite et le sujet des retraites a émergé. En partie parce que j’ai réalisé à ce moment-là qu’en tant qu’entrepreneur, je n’avais encore cotisé à rien ! Avec Hugo et Marie, mes associés et cofondateurs, on a donc décidé de lancer une assurance retraite privée, une sorte de “Alan de la retraite”. C’est comme cela que Caravel est né.
Quelle est la mission de Caravel ?
Caravel se veut être une assurance-retraite privée, simple et engagée, dont la mission est de garantir une retraite dans un monde durable le jour où on arrête de travailler.
Fait important, nous avons été rachetés en 2024 par Indexa Capital Group, un gestionnaire de portefeuille en ligne espagnol dont la croissance est assez impressionnante et dont l’ADN est très similaire au nôtre. On partage aussi les mêmes objectifs : proposer le meilleur de l’investissement en ligne à nos clients, avec des frais bas et une politique de forte diversification.
Comment adressez-vous ce sujet ?
On propose d’abord un outil de simulation et de projection, qui permet à nos prospects de visualiser l’impact réel que leur effort d’épargne mensuel d’aujourd’hui aura demain. Pourquoi ? Parce que si les gens partagent l’envie commune de mettre de côté pour leur retraite, s’ils savent globalement que des solutions existent, ils n’ont aucune idée de combien mettre en fonction de leurs objectifs et surtout de leur situation. On sait qu’on a aujourd’hui des carrières non linéaires : on peut être indépendant pendant 3 ou 4 ans, puis retourner dans le salariat quelque temps, prendre un temps de pause, etc.
Donc notre idée, c’était de proposer un outil particulièrement pédagogique, qui donne concrètement à voir les résultats de 30 ans de placements à 30 €, 50 € ou 300 € par mois. De leur faire prendre conscience qu’ils peuvent faire quelque chose de façon assez indolore par rapport à leur quotidien actuel, et que cela aura un impact fort d’ici à leur retraite.
Et c’est seulement après cette phase pédagogique qu’on adopte une approche purement financière.
Quels produits et pourquoi ces produits ?
Historiquement, notre produit phare, c’est le PER, le plan d’épargne retraite. C’était le choix le plus évident pour nous, parce qu’il a été spécifiquement conçu en 2019 pour préparer la retraite, avec un cadre fiscal très incitatif.
Son gros avantage, c’est justement cet effet de levier fiscal : si vous versez 10 000 € sur un PER, ils sont déduits de vos revenus imposables. Selon votre tranche marginale, cela peut représenter plusieurs milliers d’euros d’économie d’impôts sur le revenu par an. Évidemment, ce n’est pas une suppression de l’impôt, mais un décalage dans le temps : on sera fiscalisé à la sortie. Cela dit, entre-temps, on bénéficie des intérêts composés, on peut réinvestir les sommes qui ne sont pas parties dans l’impôt sur le revenu… Dans une vision à long terme, c’est loin d’être négligeable.
À côté du PER, on développe une offre basée sur l’assurance-vie. Grâce à elle, on conserve notre ADN (aider à améliorer la retraite) tout en accompagnant plus largement nos clients.
Pourquoi avoir choisi APICIL comme partenaire pour le dépôt des fonds ?
Au moment de chercher un partenaire, on avait trois critères que seul APICIL remplissait.
Le premier, c’était d’avoir une offre vraiment 100 % digitale, ce que très peu d’acteurs proposaient réellement. Encore aujourd’hui, certains assureurs de notoriété publique affichent une digitalisation de façade : derrière la demande en ligne se cache un traitement manuel de l’opération, ce qui est très chronophage et surtout très coûteux. Finalement, ce sont les clients qui en paient le prix, via les frais de gestion. Avec APICIL, on avait la possibilité d’aller vers une expérience beaucoup plus fluide et beaucoup plus propre.
Et cela rejoint notre deuxième critère : on voulait une structure qui nous permette de rester très compétitifs. Sur un mois ou même un an, un point de différence de frais ne fait pas grande différence, mais sur 10 ans, 2 % de différence de frais entre deux contrats, c’est 29 à 30 % de performance en moins ! Ce qui revient à dire que pour 100 000 € investis, cela représente environ 30 000 € de différence. Quand on pense que l’investissement moyen d’un PER est plutôt de l’ordre de 25 ans, cela fait réfléchir !
Enfin, on voulait un univers d’investissement cohérent avec l’idée qu’il ne sert à rien d’être riche dans un monde à feu et à sang. Préparer sa retraite en investissant dans des entreprises qui n’agissent en rien pour le monde de demain n’a aucun sens ! On a donc été très attentif à ce que les entreprises dans lesquelles les fonds investissent limitent leur impact carbone, réduisent leurs émissions, excluent les énergies fossiles, etc. Bref, qu’elles soient alignées avec nos valeurs et celles de nos clients.
Cela fait d’ailleurs écho à la mission de Caravel : garantir une retraite dans un monde vivable. On ne voulait pas simplement bâtir un produit efficace sur le plan financier, on voulait aussi qu’il soit cohérent avec ce qu’on défend.
Quels sont vos frais ?
Contrairement à beaucoup d’acteurs, qui ne communiquent pas sur la totalité des frais, on affiche les frais totaux, en détail, avec une totale transparence, en différenciant bien ce qui relève de notre rémunération et ce que touchent l’assureur et les fonds :
Les frais de versement : Avec Caravel, on n’applique aucuns frais de versement. Quand un client investit, l’intégralité de ce qu’il verse est investie. En moyenne, ils sont de 1% à 2% ailleurs.
Les frais de contrat d’assurance, qui sont prélevés par APICIL et reviennent à 100 % à l’assureur : ils sont de 0,6 % par an pour le PER, de 0,45 % pour l’assurance-vie. En moyenne, les frais des contrats sont à 0,8 % en France.
Les frais des fonds, qui sont versés aux fonds et sur lesquels on ne touche aucune rétrocession : on a fait le choix de ne travailler qu’avec des fonds indiciels, dont les frais sont inférieurs à 0,20 % (à 0,17 % en moyenne chez nous) vs 1,8 % en moyenne en France.
Les frais de gestion sous mandat : il s’agit de notre seule rémunération pour sélectionner les fonds, faire les arbitrages, rééquilibrer en fonction des profils de risque, etc. On prend 0,6 % vs 0,3 % en moyenne en France. C’est la seule partie où l’on est plus cher que la moyenne, mais cette partie est très amplement compensée par le reste de nos frais où l’on est bien en dessous.
Au total, nos frais s’élèvent donc à 1,38 % annuel pour le PER, alors que la moyenne des frais en France sur un contrat PER est de 3,25 %. Et pour les contrats d’assurance-vie, les frais sont de 1,23 % maximum.
Pour quels profils Caravel a du sens ?
En théorie, Caravel s’adresse à toute personne entre 18 et 67 ans qui veut préparer sa retraite mais dans les faits, un cœur de cible plus précis s’est dessiné : les indépendants au sens large (les freelances, les professions libérales, les entrepreneurs, etc.). Ce sont souvent ceux dont les carrières sont les plus hachées, les cotisations les moins protectrices mais aussi ceux qui possèdent la conscience la plus aiguë de leur exposition. Beaucoup arrivent chez Caravel en début de parcours : ils passent du salariat au freelancing, ils créent leur micro-entreprise, perçoivent leurs premiers revenus en tant qu’indépendants et comprennent assez rapidement qu’il faut mettre en place un complément de retraite privé.
De façon assez marquante, notre cible s’est aussi dessinée au féminin ! Aujourd’hui, 63 % de nos clients sont des clientes : c’est assez atypique dans la finance et cela vient probablement du fait que Caravel ne se présente pas d’abord comme un produit d’investissement, mais comme une réponse à un problème concret.
Plus largement, on s’adresse à cette génération qui n’a plus envie de travailler quarante-cinq ans d’un bloc avant d’accéder à une forme d’âge d’or très tardif. On veut parfois s’arrêter à 30 ans, à 45 ans, reprendre son souffle, changer de rythme, articuler autrement sa vie et son travail. Et au fond, Caravel c’est ça : comment rendre possible des formes de “retraites tout au long de la vie”, ou au moins une trajectoire moins binaire, moins rigide, mieux adaptée aux parcours contemporains.
4 chiffres sur votre activité ?
4,8 milliards d’euros d’encours sous gestion au niveau du groupe européen (Indexa Capital Group) ;
148 000 clients en Europe (dont 3 500 en France)
une performance cumulée de 106 % depuis le lancement du groupe Indexa Capital Group jusqu’au 31 décembre 2025, soit une rentabilité annuelle de 7,3 % pour nos clients.
45 % de croissance annuelle au niveau groupe (Indexa) depuis 5 ans. Et Caravel y contribue avec une croissance de 66 % en 2025.
Challenge actuel ?
Le premier gros challenge, aujourd’hui, c’est d’élargir notre offre sans diluer la marque ni perdre notre ADN. Historiquement, Caravel était centré sur le PER. Maintenant, l’assurance vie arrive. C’est une diversification logique, parce que l’assurance-vie représente un outil important dans la préparation de la retraite, mais c’est aussi un produit qui peut servir à beaucoup d’autres choses. Donc la question devient : comment accompagner les clients avec davantage de produits, tout en restant clairement identifié comme un acteur de la retraite et pas juste comme une énième plateforme d’investissement ? C’est un enjeu très fort de positionnement.
Le deuxième challenge, c’est la démonstration de l’impact de nos portefeuilles. On refuse d’entrer dans un discours marketing creux, qui tomberait dans le greenwashing. Non, on n’investit pas uniquement dans des fonds 100% verts. En revanche, on a une approche très sélective en faveur d’entreprises engagées dans une trajectoire de réduction de leur empreinte carbone, dont l’activité n’est pas structurellement nuisible à l’environnement. L’enjeu, c’est donc de montrer que cette approche est bonne pour la planète, mais aussi pertinente pour la performance.
Vision à 3 ans ?
Devenir LA référence de l’investissement en ligne pour la retraite. Être le nom qui vient naturellement à l’esprit quand on pense “préparation retraite”.
Une anecdote sur Caravel ?
J’ai eu le déclic pour Caravel quand je me suis rendu compte que mon alternante de l’époque avait déjà plus cotisé pour la retraite que moi, pour la simple et bonne raison que j’avais toujours été indépendant (rires). Là, j’ai réalisé qu’il fallait absolument qu’une solution privée puisse compenser ça !
Ton mantra personnel ?
Le mien, c’est clairement : “Done is better than perfect”. C’est un mantra que j’aime beaucoup, même si je sais qu’il a ses limites. Parce que oui, parfois, une erreur peut coûter cher, mais au global, je crois profondément que faire, lancer, apprendre, itérer vaut toujours mieux que d’attendre un alignement parfait qui ne vient jamais.
J’ai aussi une sorte de contre-mantra, un garde-fou qui consiste à ne jamais faire n’importe comment, de toujours se demander : “comment faire en sorte que 80 % de ce qui est essentiel soit maîtrisé, soit suffisamment bien pour avancer, sans embarquer une erreur trop lourde”.
Dernière chose à partager pour conclure ?
Juste une phrase qui résume assez bien la manière dont on construit Caravel : “The best way to succeed in business is to be in business” On apprend en marchant, pas en restant sur le banc ! On est dans l’action, on teste, on corrige, on avance, et surtout, on reste obsédé par le problème réel que l’on veut résoudre pour nos clients : permettre à davantage de gens de préparer leur retraite sérieusement, simplement, et dans un cadre cohérent avec le monde dans lequel ils auront envie de vivre plus tard.